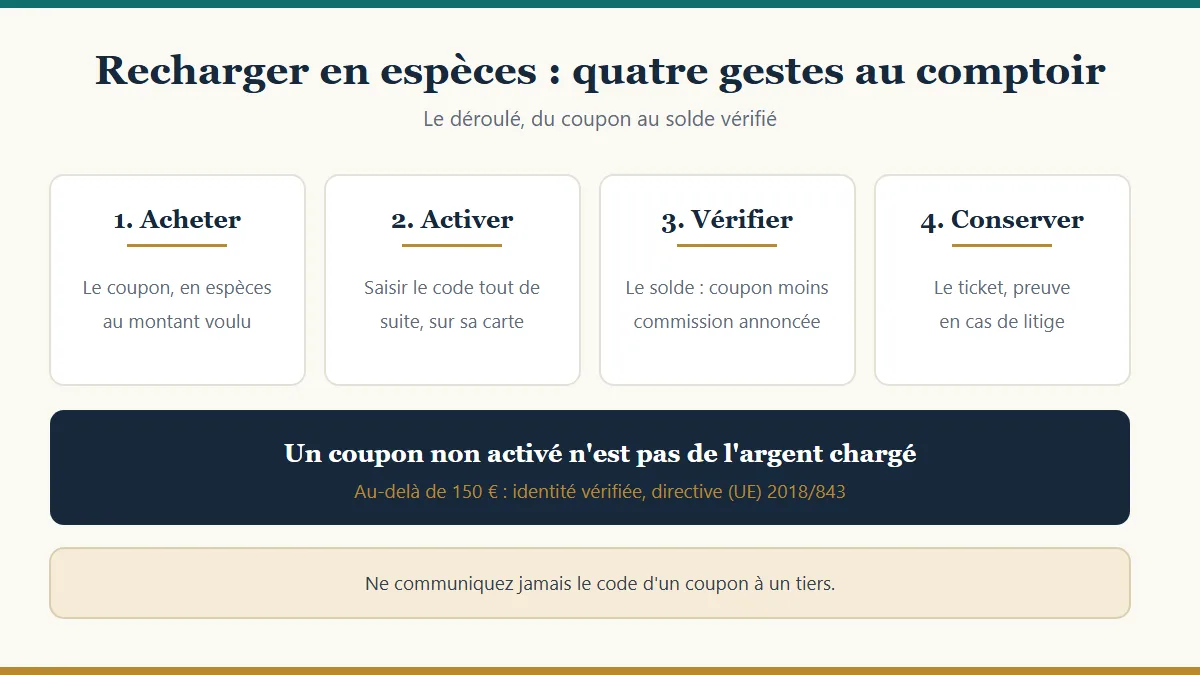
Recharger sa carte prépayée en espèces : le déroulé au comptoir et les précautions
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
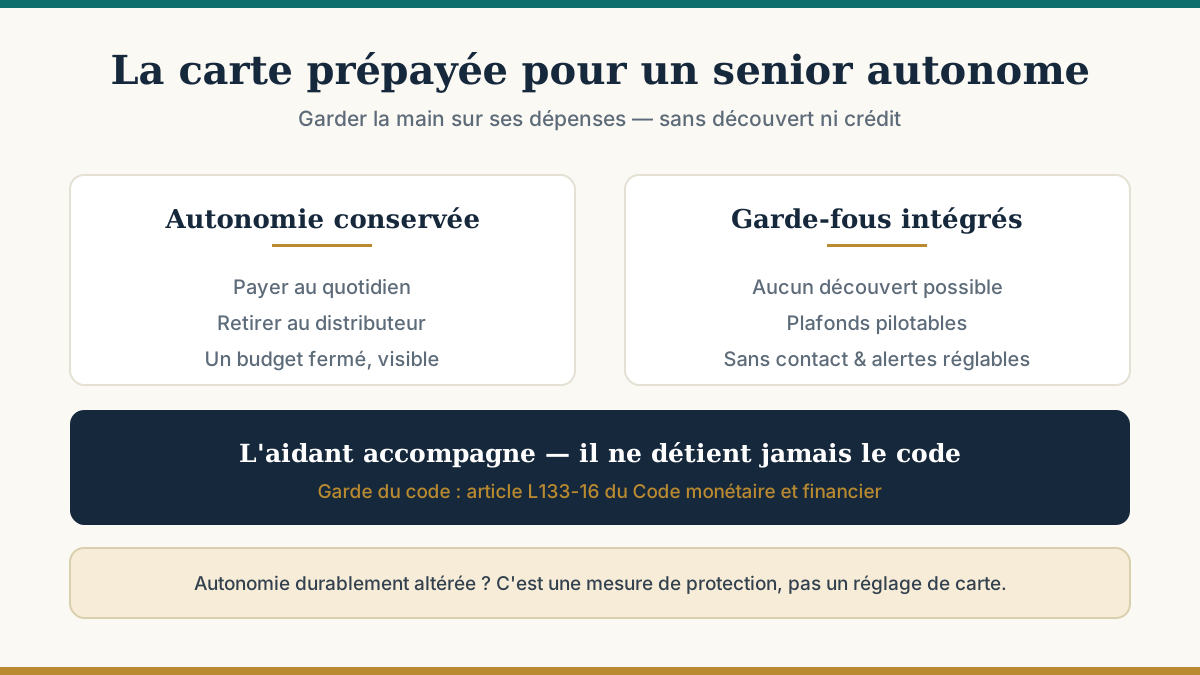
Pour un senior qui garde la main sur son argent, une carte prépayée offre un cadre simple : des paiements et des retraits sans découvert ni crédit, des plafonds que l'on peut piloter, et un budget fermé facile à suivre. Elle ne remplace ni le compte bancaire ni, le cas échéant, une mesure de protection juridique — elle sécurise l'autonomie du quotidien. Voici ce qu'elle apporte, comment la régler, et le rôle qu'un proche peut y tenir.
La valeur de ce produit tient à ce qu'il se paramètre finement, selon le confort de la personne :
| Réglage | À quoi il sert |
|---|---|
| Plafonds de paiement et de retrait | cadrer les dépenses par jour ou par semaine (comment fonctionnent les plafonds) |
| Sans contact activable ou non | éviter un paiement accidentel ou à l'insu du porteur |
| Paiement en ligne et à l'étranger | activés séparément selon l'offre, désactivables si inutiles |
| Alertes à chaque opération | un suivi en temps réel par SMS ou application |
| Carte limitée au retrait | matérialiser une somme hebdomadaire en espèces |
Ces curseurs se baissent aussi facilement qu'ils se montent : l'objectif est de laisser le maximum d'autonomie avec le minimum de risque.
Un proche peut aider à charger la carte, lire les relevés, régler les alertes ou repérer une opération douteuse — toujours en accord avec le senior, qui reste le titulaire et décide.
Une règle ne souffre aucune exception : l'aidant ne détient jamais le code. La garde des dispositifs de sécurité incombe au seul titulaire (article L133-16 du Code monétaire et financier) ; un paiement effectué avec la carte et le code d'un tiers constitue une négligence qui fait tomber la protection en cas de fraude (les bons réflexes d'usage). Les réglages ci-dessus existent précisément pour aider sans jamais avoir à partager le code.
Cette logique vaut tant que la personne conserve son autonomie. Si celle-ci est durablement altérée, le besoin ne relève plus d'un paramétrage de carte mais d'une mesure de protection juridique — tutelle ou curatelle, qui ont leurs propres règles.
Aucun chiffre ne se recopie d'un site tiers : la grille tarifaire officielle de l'émetteur fait seule foi. Avant d'acheter, on y vérifie quatre points qui comptent particulièrement pour un usage senior :
Sources : Code monétaire et financier, article L133-16 (garde des dispositifs de sécurité) et articles L133-18 à L133-24 (opérations non autorisées, franchise de 50 €, négligence) ; directive (UE) 2018/843 (identification et plafonds des cartes prépayées) ; service-public.fr (protection juridique des majeurs, abus de faiblesse), consulté le 4 octobre 2026 ; grilles tarifaires officielles des émetteurs — seules sources faisant foi pour les montants. Publié le 4 octobre 2026.
Coupon chez le buraliste ou dépôt au guichet : ce qu'on vous demande, comment activer le code sans le perdre, les pièges du comptoir et le seuil de 150 euros.
Hôtel ou loueur : la pré-autorisation gèle une somme sans la débiter. Ce que cela change avec une carte prépayée, la libération du montant et les alternatives.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.