Carte prépayée perdue ou volée : la procédure complète
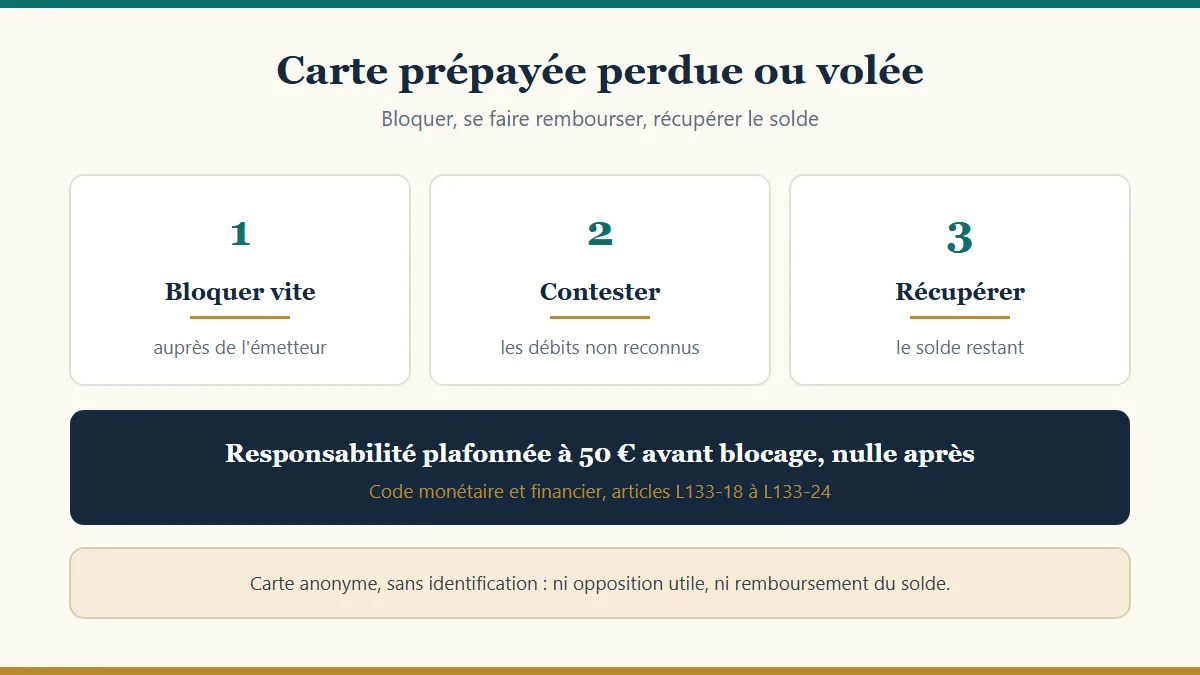
Carte prépayée perdue ou volée : bloquer vite auprès de l'émetteur, franchise de 50 € avant opposition, remboursement de la fraude, récupérer le solde restant.
La carte bancaire rechargeable (ou prépayée) repose sur un principe simple : elle ne fonctionne qu'avec l'argent que vous y avez chargé au préalable. Ce guide de 2019 a été revérifié en juillet 2026.
Contrairement à une carte de débit classique reliée à un compte courant, la carte rechargeable est autonome : vous la créditez, puis vous dépensez dans la limite de ce solde. À chaque paiement ou retrait, le solde est contrôlé — c'est l'autorisation systématique. Résultat : ni découvert, ni agios, ni dette possible.
Elle permet de payer, retirer, et souvent de recevoir des virements (si elle a un RIB). Elle ne permet ni chéquier, ni découvert, ni crédit.
La réglementation anti-blanchiment (LCB-FT) limite l'usage anonyme : sans identification, la carte est plafonnée à 150 € et cantonnée à la France. L'identification débloque des plafonds qui dépendent ensuite de la formule. La DSP2 impose l'authentification forte pour la plupart des paiements en ligne.
Prix d'achat, cotisation, frais de recharge (les coupons sont facturés en pourcentage), frais de retrait, éventuels frais d'inactivité. Le calcul dépend de votre usage : comparez toujours sur la grille officielle de l'émetteur, et voyez notre comparatif et le guide bien choisir sa carte prépayée.
Sources : lesclesdelabanque.com ; sites officiels des émetteurs.
Carte prépayée perdue ou volée : bloquer vite auprès de l'émetteur, franchise de 50 € avant opposition, remboursement de la fraude, récupérer le solde restant.
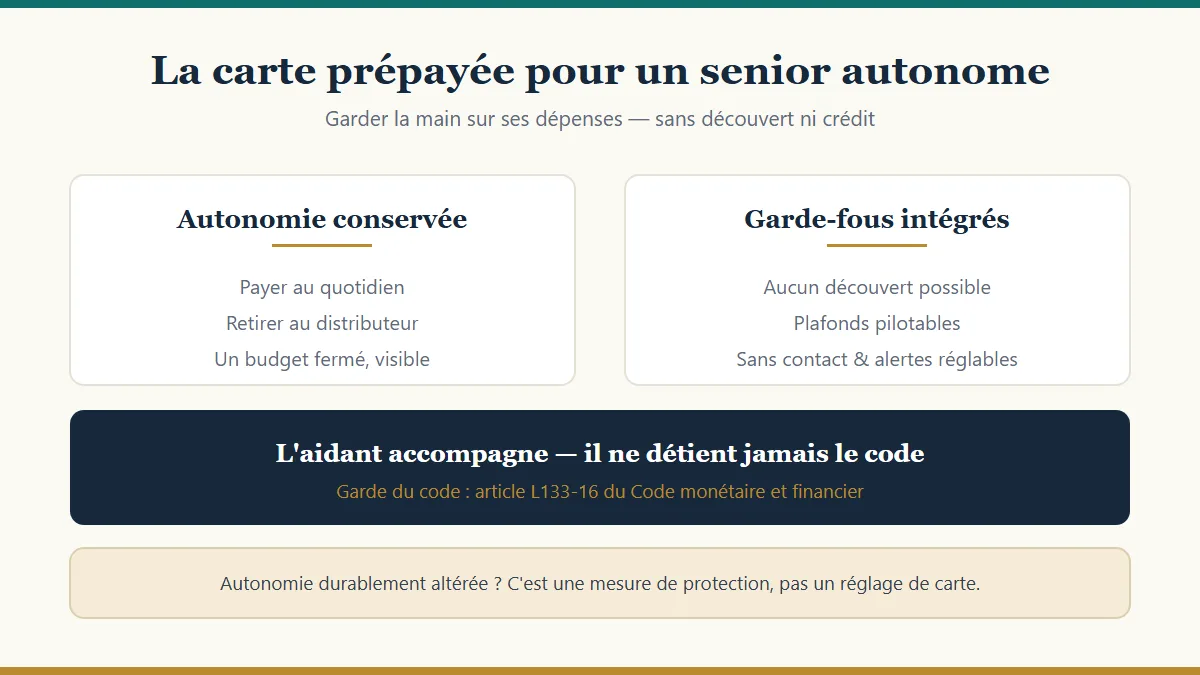
Pour un senior autonome, la carte prépayée permet de payer et retirer sans découvert, avec des plafonds pilotables ; l'aidant suit sans jamais tenir le code.
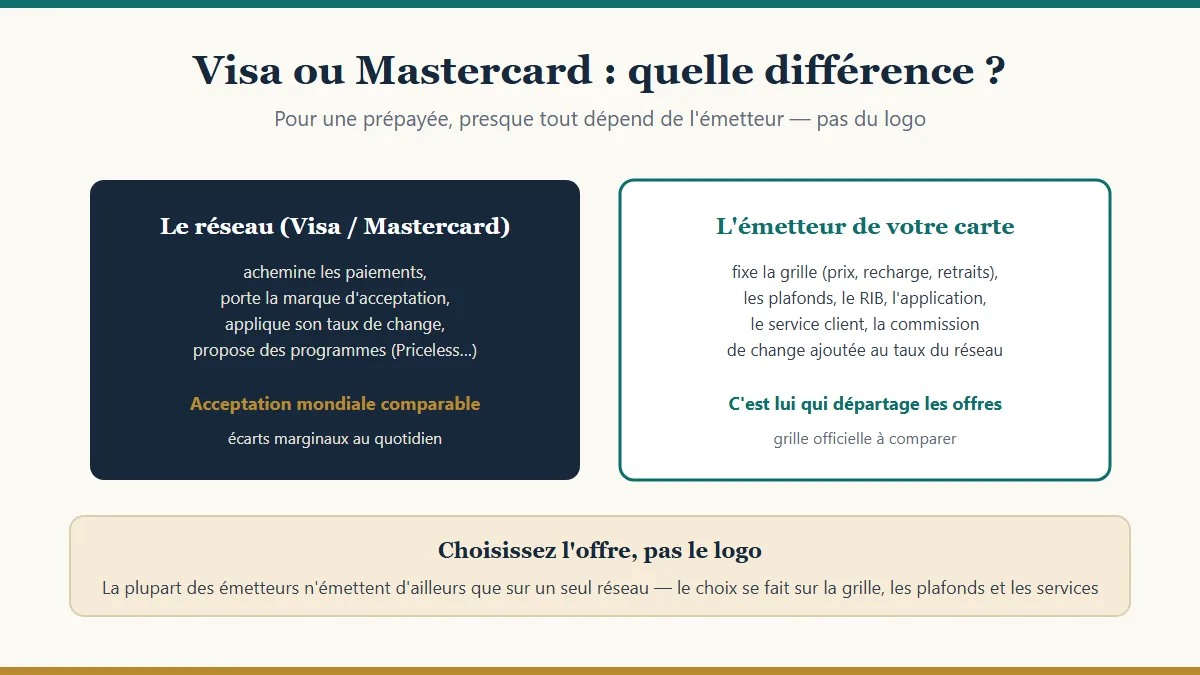
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.