Carte prépayée perdue ou volée : la procédure complète
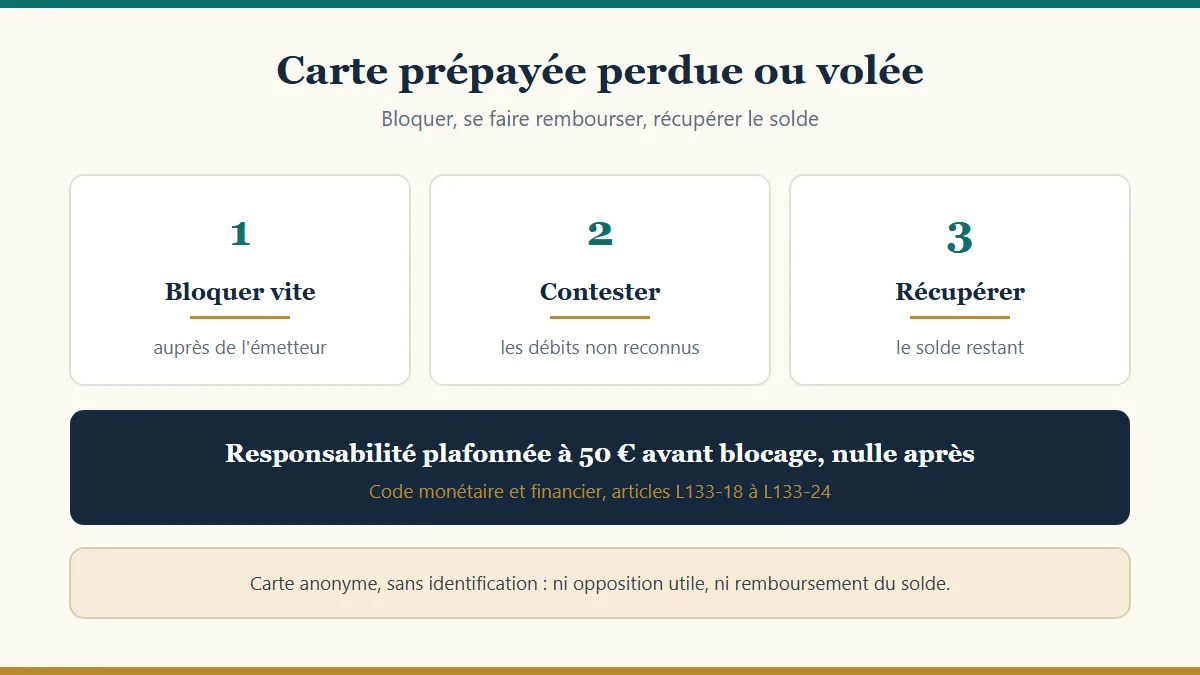
Carte prépayée perdue ou volée : bloquer vite auprès de l'émetteur, franchise de 50 € avant opposition, remboursement de la fraude, récupérer le solde restant.
FICOBA, FICP, saisie sur compte… ces sigles inquiètent souvent ceux qui choisissent une carte prépayée. Faisons le tri, guide revérifié en juillet 2026.
Le FICOBA (Fichier national des comptes bancaires et assimilés) recense tous les comptes ouverts en France : comptes bancaires, mais aussi comptes de paiement associés aux cartes prépayées avec IBAN. Y figurer est normal et n'a rien d'une sanction : c'est un fichier d'existence de comptes, consultable par l'administration (fisc, justice) dans un cadre légal.
Conséquence : dès qu'une carte prépayée a un RIB/IBAN, le compte est déclaré au FICOBA. Une carte non nominative (≤ 150 €, sans identification) n'y figure pas de la même manière — mais son usage est très limité.
Le FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers) est différent : il recense les incidents de remboursement de crédit et les dossiers de surendettement. Y être inscrit n'empêche pas d'avoir une carte prépayée ou de bénéficier du droit au compte.
Point important : un compte de paiement associé à une carte prépayée n'échappe pas aux voies d'exécution. Si vous faites l'objet d'une saisie (avis à tiers détenteur du fisc, saisie-attribution d'un créancier), les sommes présentes sur un compte de paiement identifié à votre nom peuvent en principe être appréhendées, comme sur un compte bancaire classique. Une carte prépayée n'est donc pas un moyen de se soustraire à ses dettes ou à l'administration.
Pour choisir une carte selon votre situation, voyez notre comparatif et l'article anonymat, fisc : les idées reçues.
Sources : Banque de France (FICP), impots.gouv.fr / DGFiP (FICOBA, avis à tiers détenteur) ; service-public.gouv.fr.
Carte prépayée perdue ou volée : bloquer vite auprès de l'émetteur, franchise de 50 € avant opposition, remboursement de la fraude, récupérer le solde restant.
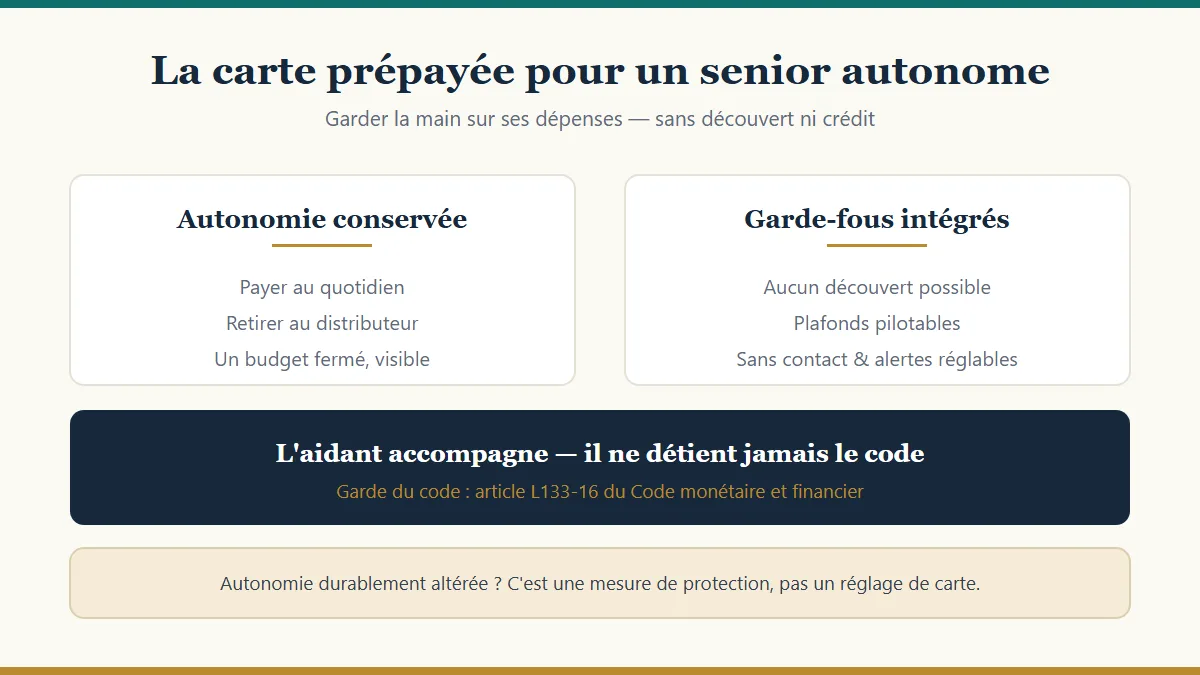
Pour un senior autonome, la carte prépayée permet de payer et retirer sans découvert, avec des plafonds pilotables ; l'aidant suit sans jamais tenir le code.
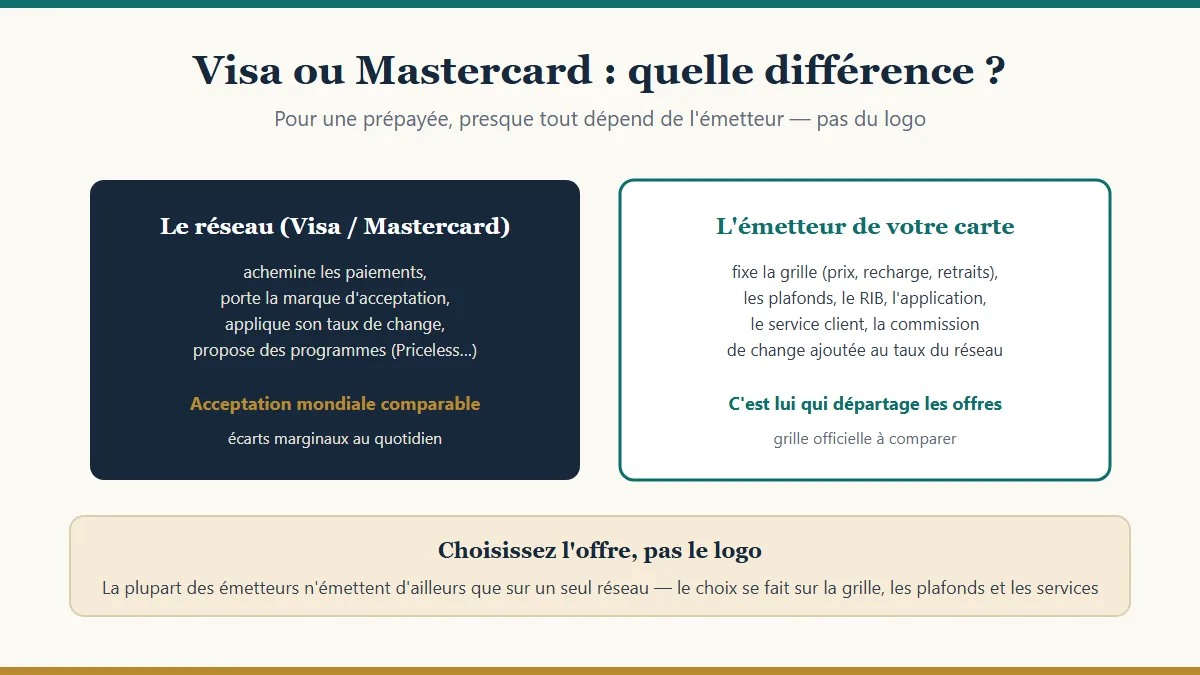
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.