Carte prépayée pour un senior : autonomie et garde-fous
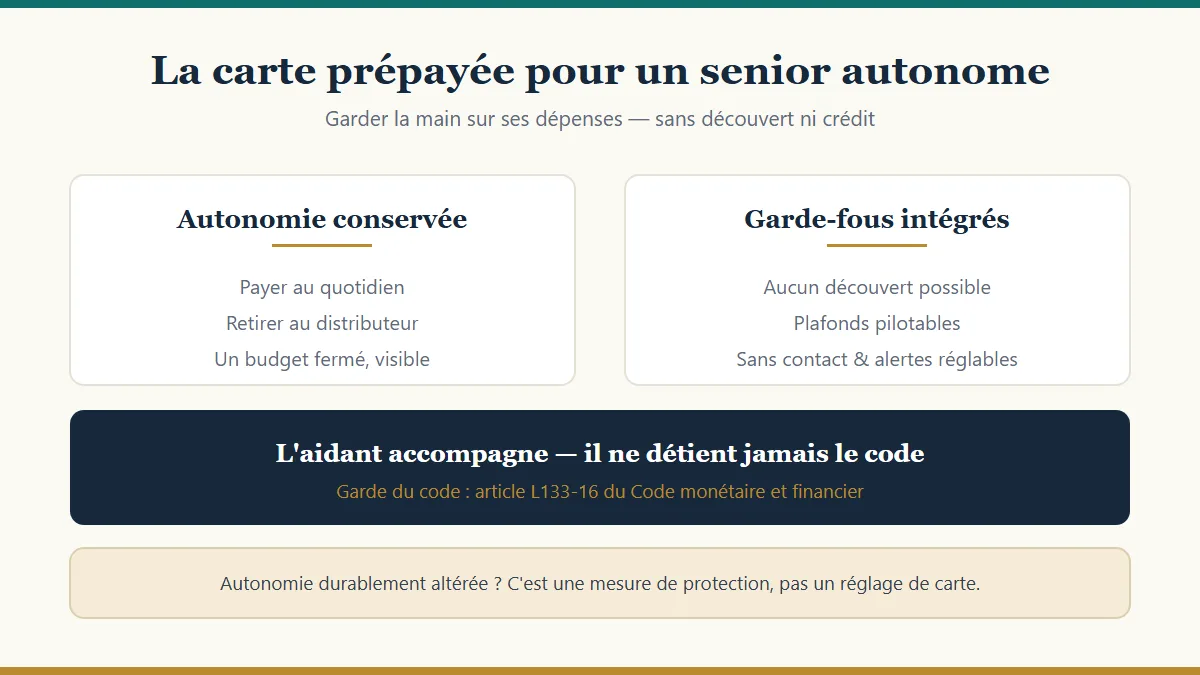
Pour un senior autonome, la carte prépayée permet de payer et retirer sans découvert, avec des plafonds pilotables ; l'aidant suit sans jamais tenir le code.
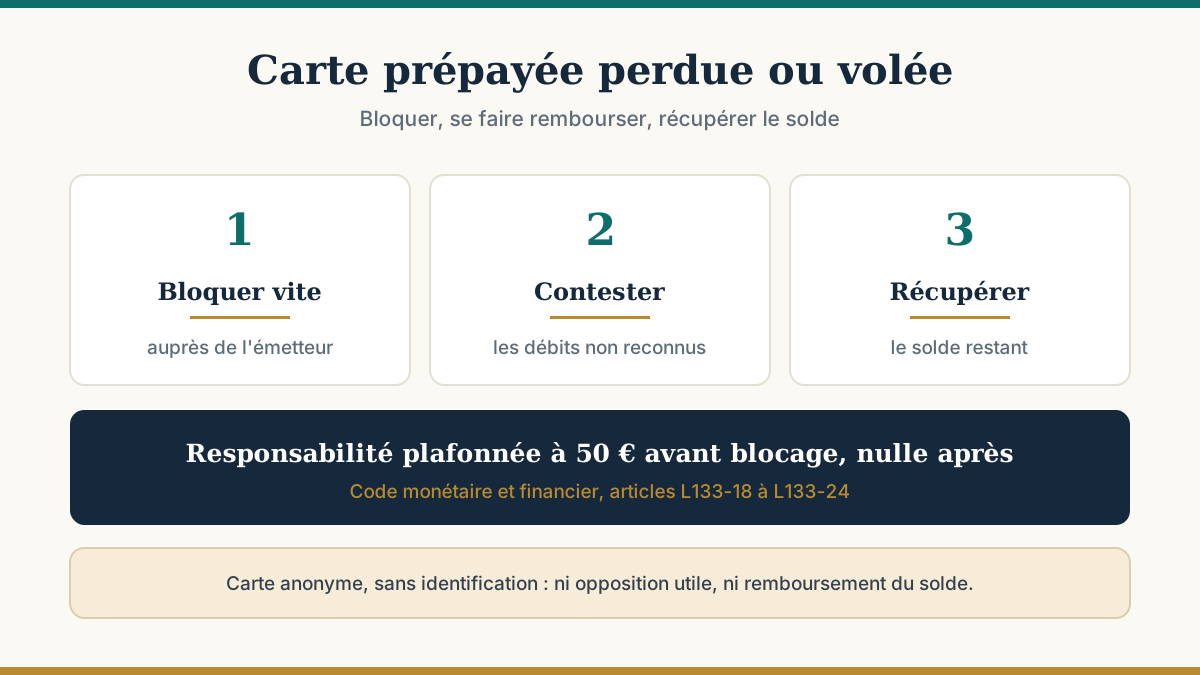
Carte prépayée perdue ou volée : bloquez-la sans attendre auprès de l'émetteur, réclamez un numéro de dossier, puis contestez les débits que vous ne reconnaissez pas. Votre responsabilité est plafonnée à 50 € pour les opérations passées avant le blocage, et nulle après. La bonne nouvelle propre au prépayé : quoi qu'il arrive, le risque ne dépasse jamais le solde chargé sur la carte.
Le réflexe est le même que pour une carte classique, mais l'interlocuteur change. Une carte prépayée n'est pas émise par une banque de réseau : derrière elle, il y a un établissement de monnaie électronique ou de paiement. On bloque donc la carte là où on la gère au quotidien.
La mécanique juridique de l'opposition, ses délais et vos recours sont détaillés dans notre guide général : faire opposition sur sa carte, ce qu'il faut savoir.
Une carte prépayée nominative est un instrument de paiement émis par un prestataire agréé : les protections de la directive européenne DSP2 s'y appliquent comme pour une carte bancaire.
Les bons réflexes de contestation, plainte et signalement sont réunis ici : que faire en cas de fraude à la carte.
C'est l'avantage structurel de ce produit face à la perte ou au vol. La carte est étanche à votre patrimoine : elle ne donne accès ni à un compte courant, ni à un découvert, ni à une épargne. Un voleur ne peut dépenser que ce qui a été chargé — jamais davantage. Le préjudice maximal se limite donc au solde du moment, là où la perte d'une carte de débit expose l'ensemble du compte. Cette logique de cantonnement est aussi ce qui protège votre argent en cas de défaut de l'émetteur.
Tout change avec une carte prépayée anonyme — non rechargeable, plafonnée à 150 € et achetée sans pièce d'identité (cadre de la lutte anti-blanchiment). Sans identification, l'émetteur ne peut pas vous reconnaître comme titulaire : en pratique, ni opposition utile, ni remboursement du solde. Perdre une telle carte revient à perdre les espèces qu'elle contient. C'est le prix de la discrétion, et une raison de ne jamais y laisser dormir un montant qu'on ne peut se permettre de perdre — un arbitrage détaillé dans notre point sur la carte prépayée anonyme.
Une carte bloquée pour perte ou vol ne fait pas disparaître l'argent qui restait dessus : le solde est de la monnaie électronique, remboursable à sa valeur nominale. Selon l'émetteur, il est reporté sur la carte de remplacement ou viré sur un compte à votre nom, après vérification d'identité. La marche à suivre et vos recours sont ceux de la résiliation : récupérer son solde est un droit. Le coût de la carte de remplacement, lui, varie d'un émetteur à l'autre — seule la grille tarifaire officielle fait foi, à vérifier avant de souscrire.
Sources : Code monétaire et financier, articles L133-18, L133-19 et L133-24 (opérations non autorisées, franchise de 50 €, délai de 13 mois) ; directive (UE) 2015/2366 (DSP2) ; directive (UE) 2018/843 (identification et plafonds des cartes prépayées anonymes, 150 €) ; directive 2009/110/CE, article 11 (remboursement de la monnaie électronique à la valeur nominale) ; grilles tarifaires officielles des émetteurs — seules sources faisant foi pour les montants. Publié le 20 octobre 2026.
Pour un senior autonome, la carte prépayée permet de payer et retirer sans découvert, avec des plafonds pilotables ; l'aidant suit sans jamais tenir le code.
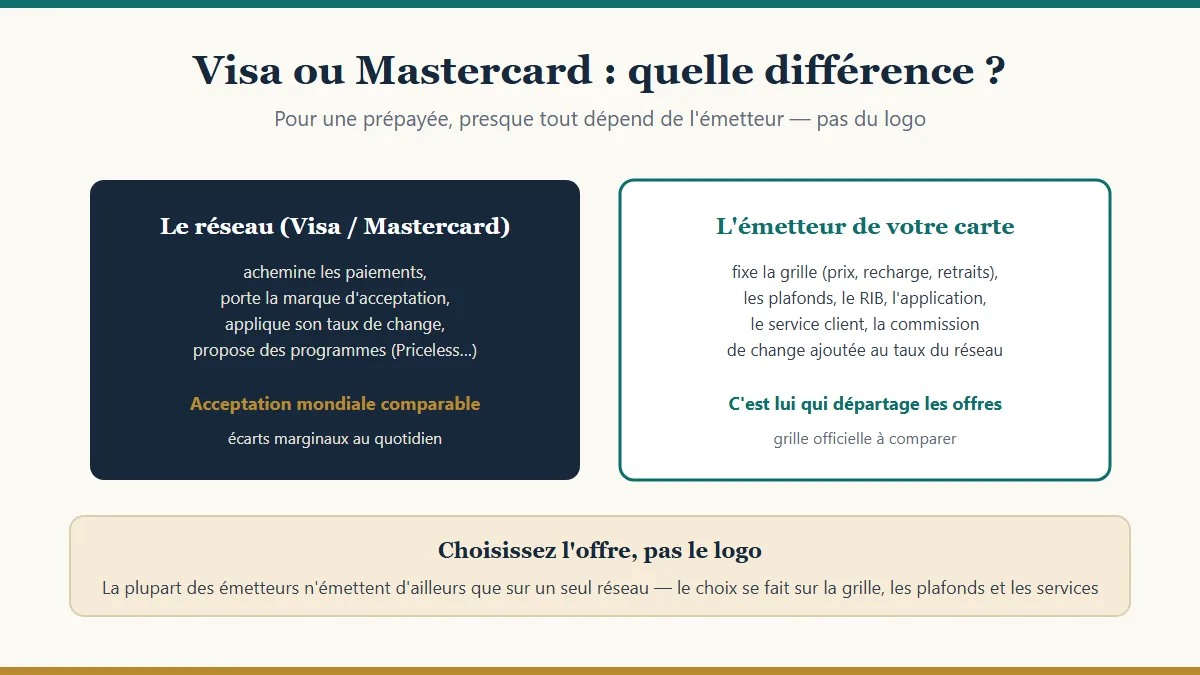
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.
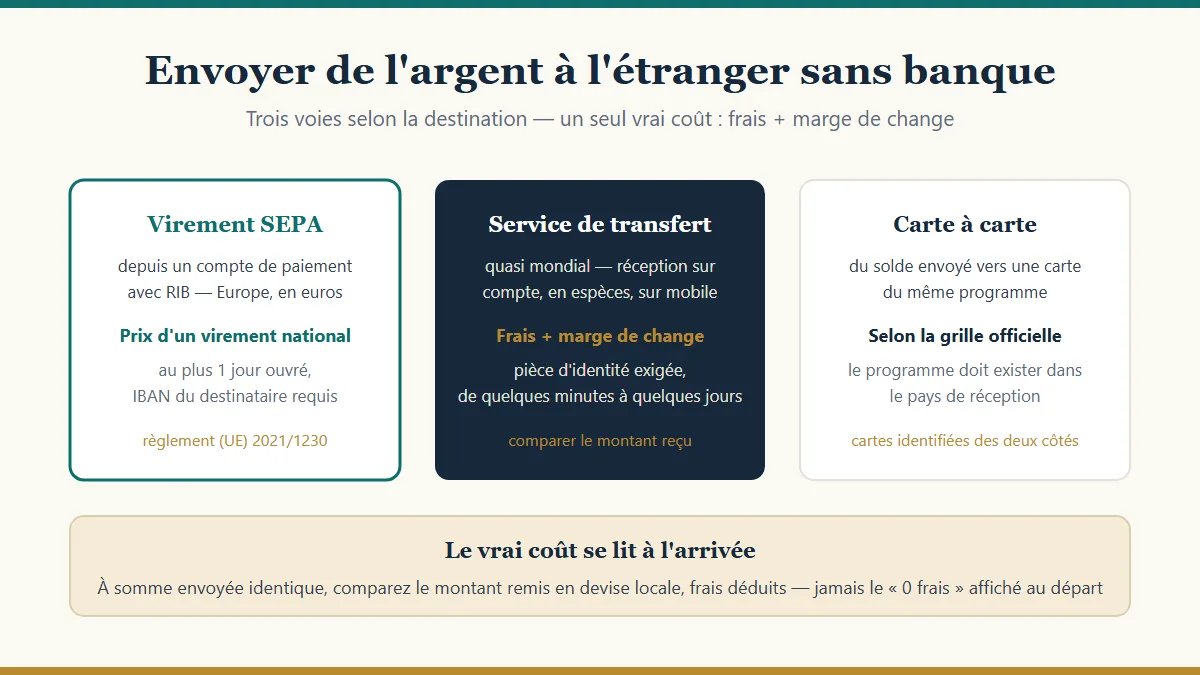
Envoyer de l'argent à l'étranger sans compte bancaire : virement SEPA, service de transfert ou carte à carte — comment choisir, et lire le vrai coût de l'envoi.