Payer ses abonnements avec une carte prépayée : ce qui marche, ce qui échoue
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.

Écrit en 2012, cet article listait les idées reçues sur l'anonymat des cartes prépayées. Plus de dix ans après, le cadre légal a profondément changé : voici le point à jour, vérifié en juillet 2026. La règle d'or : l'anonymat total n'existe plus.
C'est l'idée reçue la plus datée. Sous l'effet des directives européennes anti-blanchiment (LCB-FT), le seuil d'anonymat n'a cessé de baisser. Aujourd'hui, une carte prépayée non identifiée est plafonnée à 150 €, avec un usage limité au territoire national et un rechargement en espèces très encadré. Au-delà de ce montant, l'émetteur doit vérifier votre identité. Le seuil, qui était encore de 250 € il y a quelques années, a été abaissé à 150 € avec la 5e directive.
Non. Une carte prépayée est un moyen de paiement, pas un outil d'évasion fiscale. Les obligations déclaratives s'appliquent, et les établissements sont soumis aux dispositifs de lutte contre le blanchiment et la fraude fiscale. Chercher à contourner le fisc via ce type de support expose à des sanctions.
Dès qu'une carte est associée à un RIB/IBAN, le compte est identifié et déclaré au fichier FICOBA. Un RIB implique nécessairement une vérification d'identité. La discrétion se limite donc, légalement, aux petites sommes (150 €) sur des cartes non nominatives.
Pour choisir en connaissance de cause, voyez notre comparatif et son encadré réglementaire, ainsi que comment fonctionne une carte prépayée.
Sources : lesclesdelabanque.com (FBF) ; moneyvox.fr (abaissement du seuil à 150 €) ; questions.assemblee-nationale.fr ; Code monétaire et financier.
Carte ou prélèvement SEPA, solde insuffisant, carte virtuelle : comment payer un abonnement avec une carte prépayée, et pourquoi elle n'annule pas le contrat.
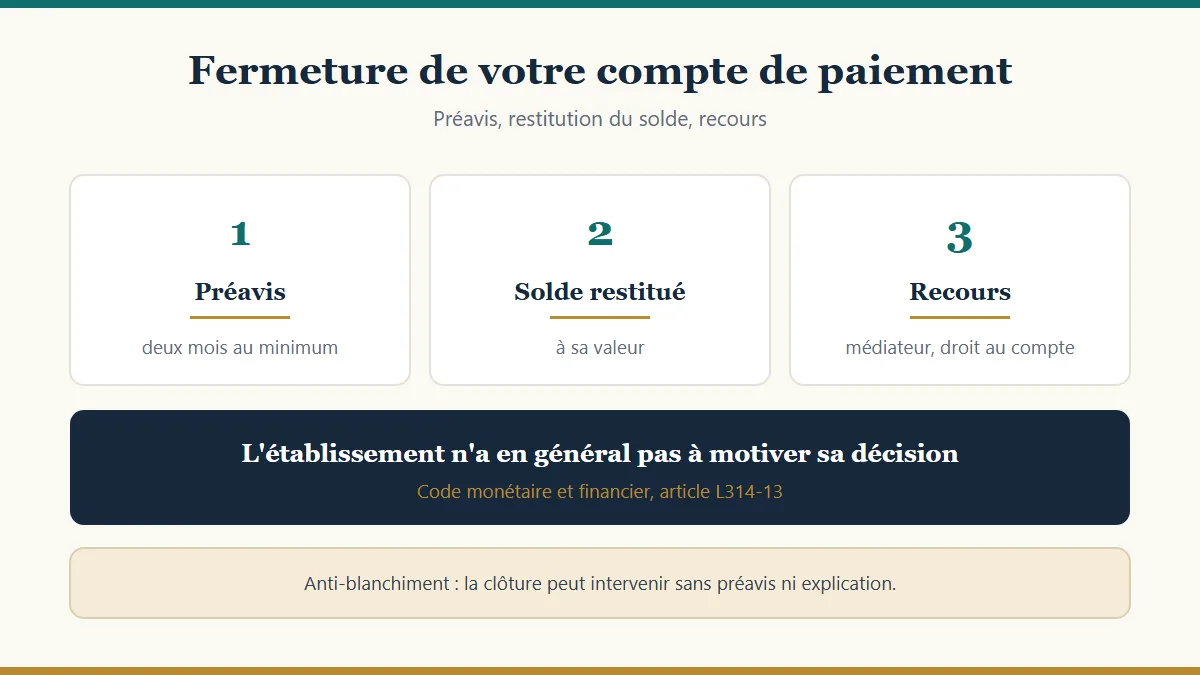
Compte de paiement fermé par l'établissement : préavis de deux mois, restitution du solde, exception anti-blanchiment, recours au médiateur et droit au compte.
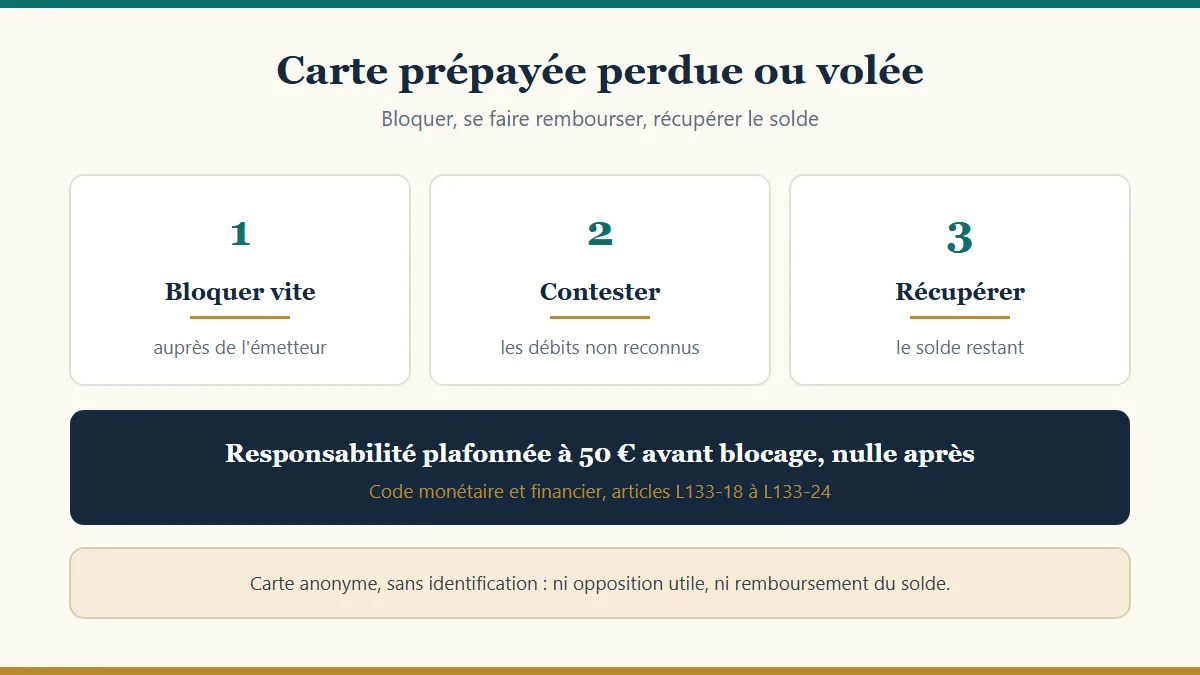
Carte prépayée perdue ou volée : bloquer vite auprès de l'émetteur, franchise de 50 € avant opposition, remboursement de la fraude, récupérer le solde restant.