Pour une carte prépayée, le choix entre Visa et Mastercard change beaucoup moins de choses qu'on ne le croit : les deux réseaux sont acceptés mondialement, et presque tout ce qui compte — prix, plafonds, frais, RIB — dépend de l'émetteur, pas du logo. En pratique, vous choisissez d'abord une offre ; le réseau vient avec. Voici ce que le réseau détermine vraiment, et ce qu'il ne détermine pas.
Réseau et émetteur : qui fait quoi
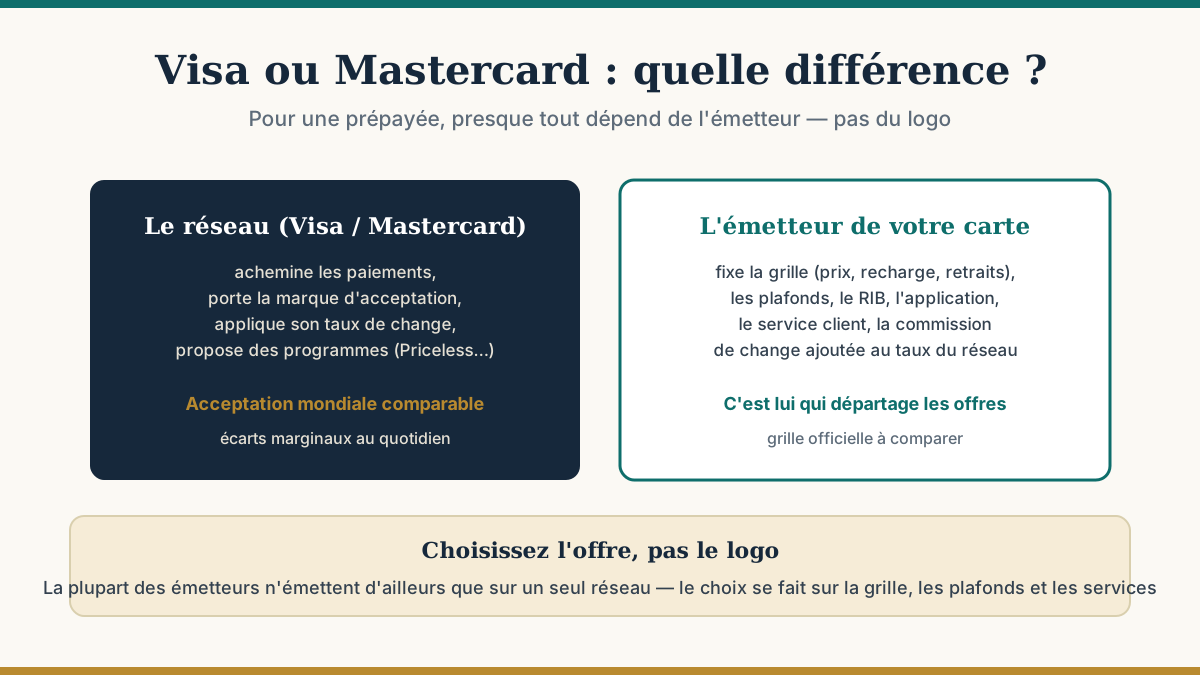
Une « carte Visa » ou une « carte Mastercard » n'existe pas en soi. Visa et Mastercard sont des réseaux : ils acheminent les paiements entre le commerçant et l'émetteur, fixent la marque d'acceptation et le taux de change appliqué aux opérations en devise. L'émetteur — l'établissement de paiement, de monnaie électronique ou la banque qui vous vend la carte — décide de tout le reste : grille tarifaire, plafonds, RIB ou non, application, service client (qui émet quoi, et ce que ça protège).
Le détail de chaque réseau est dans nos fiches : c'est quoi, une carte Visa ? et c'est quoi, la carte Mastercard ?
Ce que le réseau change vraiment
- L'acceptation : les deux réseaux revendiquent une couverture mondiale, et en France comme à l'étranger la quasi-totalité des commerçants et distributeurs qui acceptent l'un acceptent l'autre. Un écart peut exister dans quelques pays ou enseignes isolés — si vous partez vers une destination précise, c'est un point à vérifier, pas une règle générale.
- Le taux de change : chaque réseau applique son propre taux aux opérations en devise. Les écarts entre les deux varient selon les jours et restent marginaux à côté de la commission ajoutée par l'émetteur, qui pèse bien davantage dans le prix final (notre comparatif des frais hors zone euro).
- Les programmes annexes : Mastercard propose ses offres Priceless, réservées aux porteurs Mastercard ; Visa a ses propres programmes selon les gammes. Sur une carte prépayée d'entrée de gamme, ces avantages restent limités — vérifiez ce que votre carte ouvre réellement avant d'en faire un critère.
- L'authentification en ligne porte des noms différents (Visa Secure, Mastercard Identity Check) pour la même obligation réglementaire — l'authentification forte de la DSP2. Aucune différence de fond.
Ce qui ne dépend pas du réseau
Tout ce qui départage réellement deux cartes prépayées est fixé par l'émetteur :
| Critère |
Qui décide ? |
| Prix d'achat, cotisation, frais de recharge et de retrait |
l'émetteur (grille officielle) |
| Plafonds de chargement, de paiement, de retrait |
l'émetteur (fonctionnement) |
| RIB/IBAN, dépôt d'espèces, application |
l'émetteur |
| Commission de change ajoutée au taux du réseau |
l'émetteur |
| Protection des fonds (cantonnement) |
l'émetteur et son statut |
| Autorisation systématique (pas de découvert) |
le type de carte, commun aux deux réseaux |
Alors, comment choisir ?
Choisissez l'offre, pas le logo. Comparez les grilles, les plafonds et les services (notre méthode en 6 critères, et le comparatif) ; le réseau arrive en dernier, et la plupart des émetteurs ne vous laissent d'ailleurs pas le choix — leur carte est émise sur un seul réseau.
Les limites à connaître
- « Plus accepté » est un faux critère en France : les deux réseaux y sont acceptés partout ou presque ; un refus vient bien plus souvent du type de carte (à autorisation systématique, refusée par quelques automates hors ligne — péages, certains parkings) que du logo.
- Les avantages « réseau » évoluent : un programme d'offres peut changer de conditions — la page officielle du réseau fait foi le jour de la consultation.
- À l'étranger, le vrai coût est la somme taux du réseau + commission de l'émetteur : comparer les seuls réseaux ne dit presque rien du prix final.
Sources : sites officiels des réseaux — mastercard.fr (programme Priceless présenté en page d'accueil) et visa.fr, consultés le 16 septembre 2026 ; priceless.com (accessible ce jour) ; règlement (UE) 2015/751 (commissions d'interchange) ; directive (UE) 2015/2366 (DSP2, authentification forte). Les tarifs des cartes relèvent de la grille officielle de chaque émetteur. Publié le 16 septembre 2026.