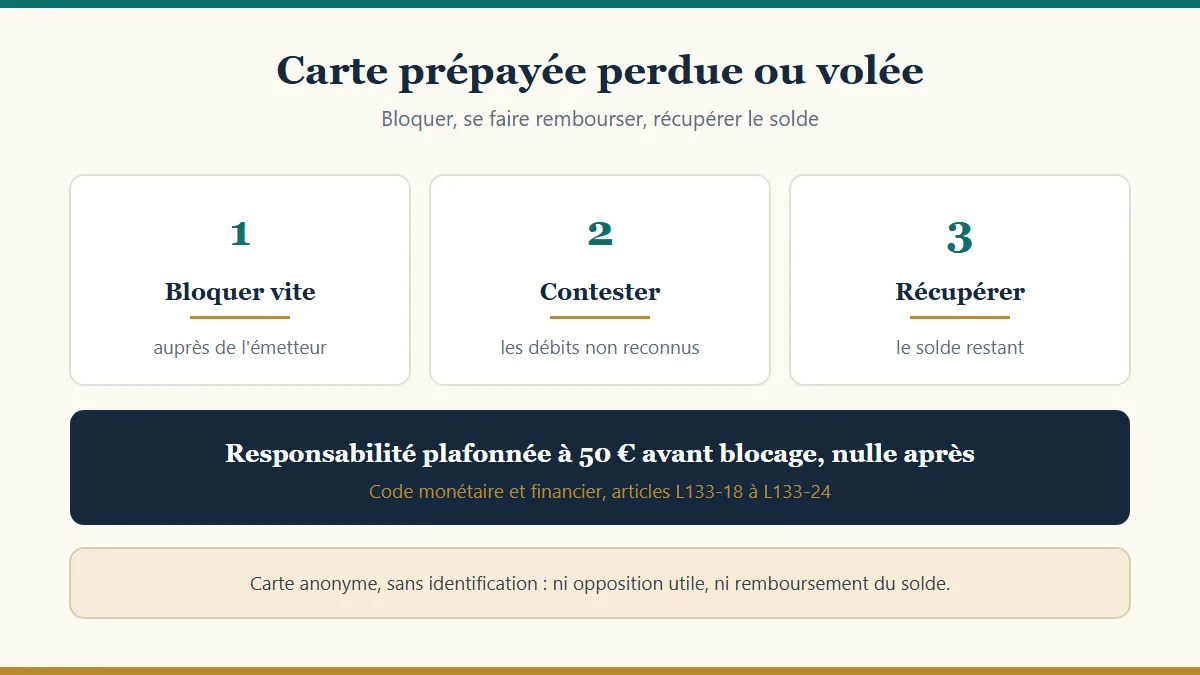
Carte prépayée perdue ou volée : la procédure complète
Carte prépayée perdue ou volée : bloquer vite auprès de l'émetteur, franchise de 50 € avant opposition, remboursement de la fraude, récupérer le solde restant.
Transparence : ce site est rémunéré par Veritas, partenaire commercial cité parmi d'autres marques dans cet article. Le contenu ci-dessous est factuel et ne hiérarchise pas les offres.
Être en interdiction bancaire ou fiché à la Banque de France ne prive pas d'un moyen de paiement. Une carte bancaire prépayée s'obtient sans vérification de solvabilité : l'émetteur ne prête pas d'argent, il gère celui que vous chargez. C'est la raison structurelle pour laquelle aucun historique de crédit n'est examiné.
Aucun émetteur ne vous demandera de justifier vos revenus, ni ne consultera votre historique de crédit. Plusieurs acteurs du marché fonctionnent ainsi, en France comme ailleurs en Europe : PCS, Transcash, Veritas, ou les néobanques.
En revanche — et notre version d'origine était trop optimiste sur ce point —, il est faux d'écrire que « la seule exigence est d'avoir 18 ans ». La réglementation européenne anti-blanchiment impose une vérification d'identité dès que l'usage dépasse 150 € (solde et rechargement cumulés), sans retrait d'espèces significatif ni usage à l'étranger en deçà. Concrètement : pièce d'identité, et souvent justificatif de domicile, pour disposer de plafonds réellement utilisables (le détail).
C'est la distinction qui protège. Vous dépensez votre argent, chargé à l'avance : aucun intérêt débiteur, aucun découvert possible, aucune dette. À l'inverse, certaines cartes présentées comme accessibles « sans banque » sont adossées à un crédit renouvelable à taux élevé — le cas de l'ancienne Carte Zero, dont les TAEG dépassaient 21 % sur les petits montants (notre analyse). Lisez toujours ce qui finance la carte.
Les conditions et tarifs de chaque offre figurent sur le site de son émetteur — pour Veritas, sur cardveritas.com.
Une carte prépayée dépanne immédiatement, mais elle ne remplace pas un compte : ni dépôt d'espèces au guichet, ni gratuité garantie. Si une banque vous a refusé l'ouverture d'un compte, la procédure de droit au compte vous ouvre droit, gratuitement, aux services bancaires de base auprès d'un établissement désigné par la Banque de France — c'est un droit opposable, et il est sous-utilisé. Le mode d'emploi complet : le droit au compte pour les interdits bancaires.
Les deux approches sont complémentaires : la carte pour agir tout de suite, le droit au compte pour régler le fond. Comparez les offres dans notre comparatif.
Sources : directive (UE) 2018/843 (seuil de 150 €), Code monétaire et financier art. L312-1 (droit au compte), grilles tarifaires officielles des émetteurs (dont cardveritas.com).
Carte prépayée perdue ou volée : bloquer vite auprès de l'émetteur, franchise de 50 € avant opposition, remboursement de la fraude, récupérer le solde restant.
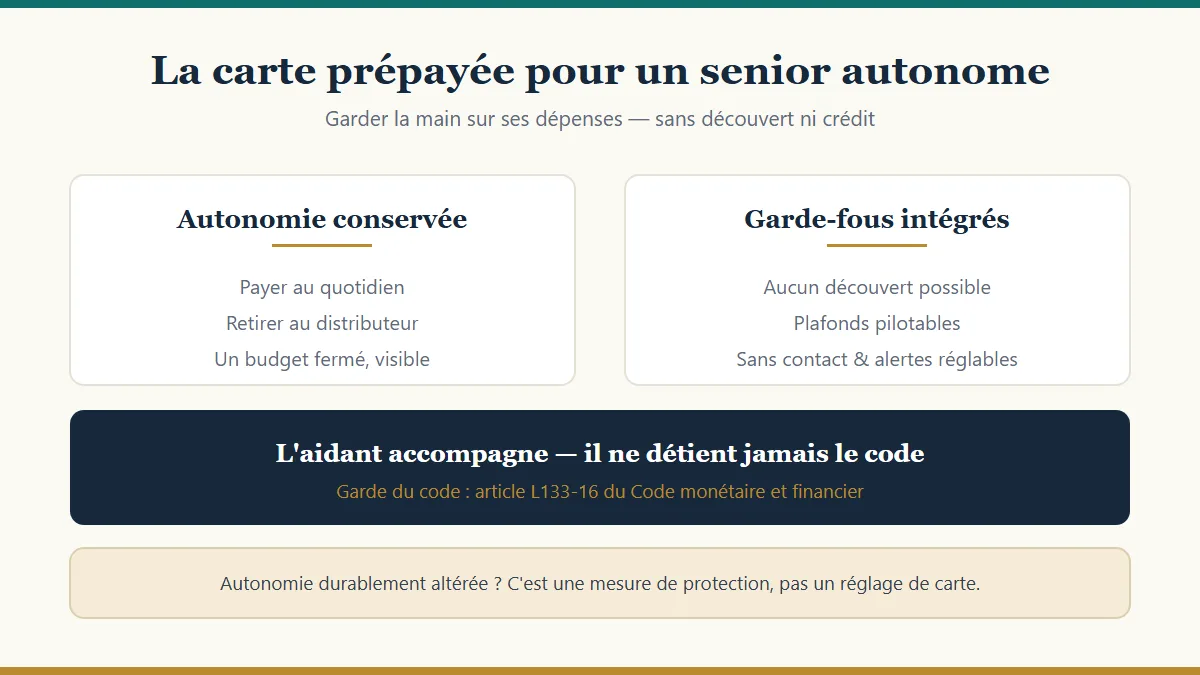
Pour un senior autonome, la carte prépayée permet de payer et retirer sans découvert, avec des plafonds pilotables ; l'aidant suit sans jamais tenir le code.
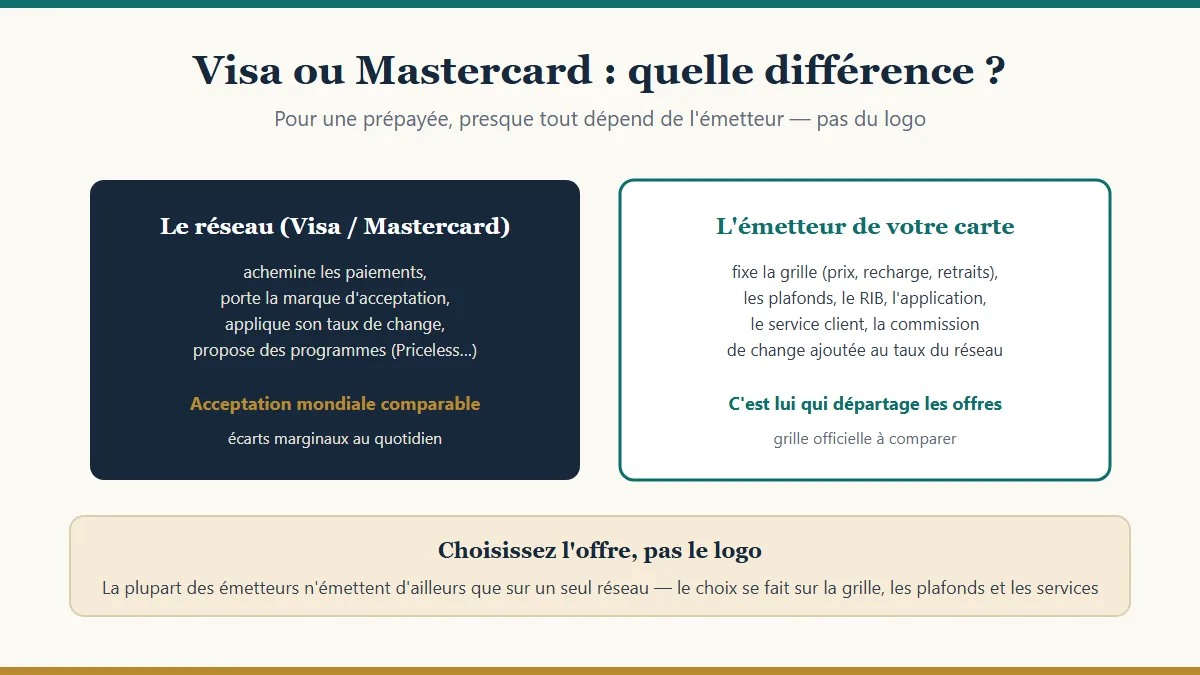
Visa ou Mastercard sur une carte prépayée : ce que le réseau change vraiment (acceptation, programmes, taux), ce qui dépend de l'émetteur — et comment choisir.